Se domani un’impresa riuscisse a raddoppiare gli utili impiegando la metà delle persone, grazie all’intelligenza artificiale, come cambierebbe il suo contributo alla collettività? E quello dei lavoratori che hanno perso il posto? Dentro questa domanda c’è una questione che la politica dovrebbe affrontare prima che siano gli eventi a imporla: mentre cambia il modo di produrre ricchezza, siamo sicuri di saper riconoscere dove si sposta la capacità di finanziare scuole, ospedali, pensioni e servizi?
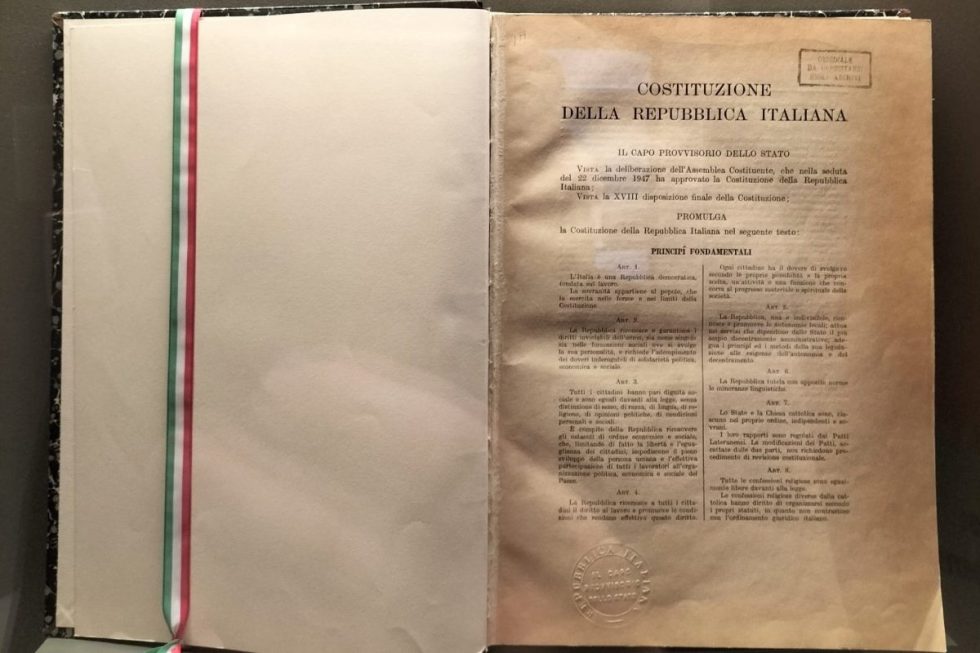
Ci pensavo rileggendo l’articolo 53 della Costituzione. Nel 1948 i Costituenti scrissero che tutti sono tenuti a concorrere alle spese pubbliche «in ragione della loro capacità contributiva». Avrebbero potuto utilizzare la parola reddito. Scelsero un concetto più ampio, che ancora oggi ci obbliga a guardare dentro l’economia e a domandarci quale sia l’effettiva possibilità di ciascuno di contribuire. La forza di quelle parole sta anche qui: l’economia può trasformarsi, ma la responsabilità verso la comunità rimane.
Eppure il nostro confronto fiscale sembra spesso cominciare dal fondo. Discutiamo della percentuale da applicare, di quanto alzare una soglia, di quanti scaglioni mantenere. Sono decisioni importanti, naturalmente. Ma prima della percentuale viene la cifra sulla quale quella percentuale si calcola, e prima ancora vengono le regole con cui si costruisce quella cifra. È nella determinazione della base imponibile che si decide una parte essenziale della giustizia fiscale. Se misuriamo male la condizione economica delle persone e delle imprese, anche il dibattito sulle aliquote rischia di poggiare su fondamenta fragili.
Il reddito resta centrale e il nostro sistema considera già altre manifestazioni della capacità contributiva, come patrimonio e consumi. La domanda riguarda l’adeguatezza di questa misurazione davanti alle trasformazioni in corso. Pensiamo al valore generato attraverso dati, piattaforme e automazione: chi ne beneficia realmente? In quale Paese emerge il risultato economico? Quanto viene già tassato e quanto sfugge alle regole esistenti? Un algoritmo può far crescere gli utili, ma può anche assorbire investimenti senza produrre alcun guadagno. Per questo servono strumenti capaci di riconoscere vantaggi economici effettivi, evitando di scambiare ogni innovazione per una nuova materia da tassare.
Il punto politico è capire come distribuire il contributo alla spesa pubblica mentre cambia la distribuzione della ricchezza. Se una parte del valore si sposta dal lavoro umano verso il capitale e la tecnologia, occorre verificare se il sistema fiscale riesca a seguire quel passaggio. Altrimenti il rischio è continuare a cercare risorse soprattutto dove sono più facili da vedere e da prelevare, lasciando crescere la pressione su chi ha meno possibilità di sottrarsi e meno strumenti per orientarsi nella complessità.
Vorrei una politica capace di aprire questo confronto, mettendo sul tavolo regole di determinazione del reddito, nuove forme di ricchezza, semplicità degli adempimenti e progressività del sistema. Una politica che sappia spiegare a un lavoratore, a un professionista e a un imprenditore perché il contributo richiesto corrisponde alla loro reale condizione economica. Anche da questa comprensibilità nasce la fiducia nello Stato.
La Costituzione ci ha lasciato una domanda che ogni generazione deve avere il coraggio di affrontare: dove si trova la capacità contributiva? Oggi la risposta richiede di guardare oltre le abitudini con cui abbiamo amministrato il fisco fino a ieri. Perché mentre noi discutiamo di quanto tassare la ricchezza, la ricchezza potrebbe aver già cambiato indirizzo.